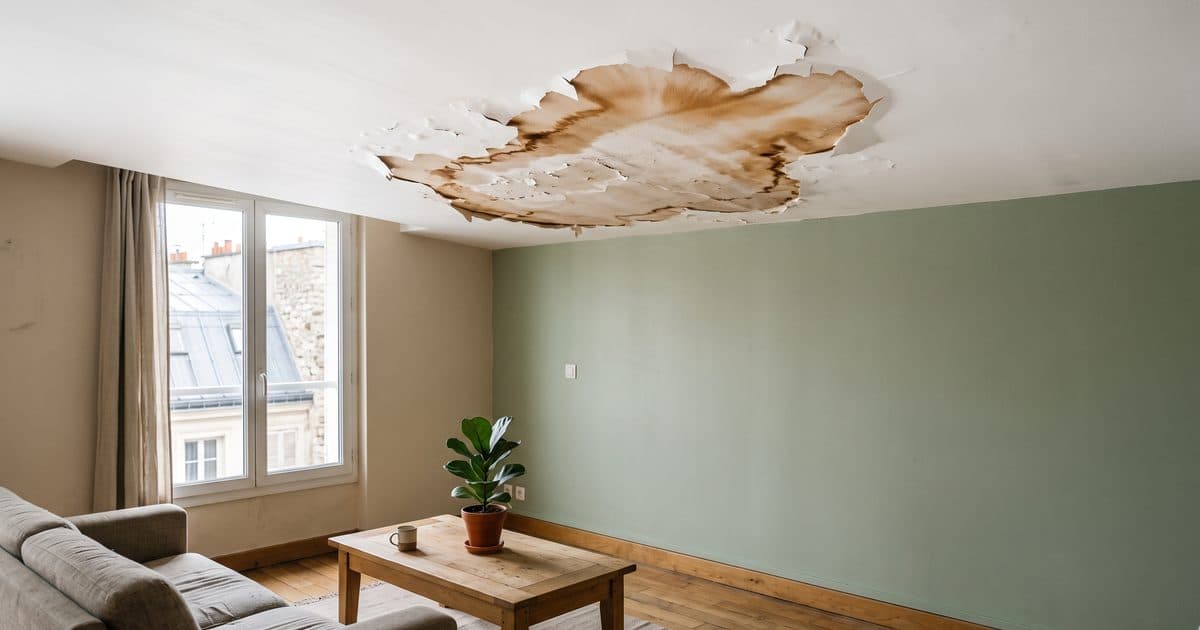
Dégât des eaux au plafond : qui paie la réparation ?
Après le sinistre, la paperasse en plus ? Une personne dont c’est le métier peut classer tes pièces et préparer tes échanges avec l’assurance avec toi. C’est un service payant, et c’est toi qui choisis parmi les propositions.
Qu’est-ce qui te bloque aujourd’hui ?
Remettre les faits dans l’ordre
Note la date du sinistre, les faits constatés et les échanges avec l’assurance. Sépare les observations des causes encore discutées.
Tu peux préparer une demande d’aide sur ce point.
Rassembler mes pièces
Classe le constat, les photos, les factures et les échanges cités dans le guide. Repère les pièces que l’assurance demande.
Tu peux préparer une demande d’aide sur ce point.
Préparer mes échanges
Écris les références du dossier et le point à éclaircir. Prépare tes questions sur les pièces, la déclaration ou la réponse reçue.
Tu peux préparer une demande d’aide sur ce point.
Le plafond est l'endroit où un dégât des eaux se voit en premier et se règle en dernier. Il faut d'abord que la fuite soit arrêtée, puis que le support sèche, et seulement ensuite qu'on refasse la peinture. Ce calendrier explique pourquoi ces dossiers durent.
1. Le plafond appartient au bâti
C'est la clé de la répartition. Un plafond n'est pas un bien mobilier : il fait partie du logement lui-même. En conséquence :
- dans un logement occupé par son propriétaire, c'est son assurance habitation qui couvre la réfection ;
- dans un logement loué, c'est l'assurance du propriétaire, même si c'est le locataire qui déclare le sinistre ;
- en copropriété, si la fuite vient des parties communes, l'assurance de l'immeuble intervient.
Le locataire, lui, est indemnisé pour ce que l'eau a abîmé chez lui : meubles, tapis, vêtements, appareils. La répartition complète figure dans Locataire ou propriétaire, qui paie quoi.
2. La fuite vient du voisin du dessus
Situation la plus courante. Le voisin remplit la colonne A du constat, toi la colonne B. Ton propre assureur gère ton dossier et se retourne ensuite vers celui du voisin. Tu n'as pas à négocier directement avec lui, et c'est une bonne nouvelle pour les relations de palier.
Attention à une confusion fréquente : ce n'est pas parce que le voisin est en colonne A qu'il paie ta peinture. C'est ton assurance qui t'indemnise, la répartition entre compagnies se fait après, sans toi.
3. La fuite vient des parties communes
Colonne montante, toiture, gouttière, canalisation dans un mur porteur : c'est la copropriété qui répond. Préviens le syndic par écrit le jour même, avec photos. Sans trace écrite, le dossier n'existe pas. La marche à suivre est détaillée dans Dégât des eaux venant des parties communes.
4. Ce qui est réellement pris en charge
L'indemnisation couvre la remise en état à l'identique de la surface touchée :
- le traitement du support, grattage des cloques, rebouchage, sous-couche ;
- la peinture de la surface abîmée, parfois de la pièce entière quand le raccord serait visible ;
- le remplacement des plaques de plâtre si le support est perdu ;
- le luminaire et l'installation électrique si l'eau les a atteints.
Un coefficient de vétusté s'applique selon l'âge de la dernière réfection, sauf garantie valeur à neuf. Le calcul est expliqué dans Barème d'indemnisation.
5. Le délai avant de repeindre
Repeindre trop tôt est l'erreur la plus coûteuse, parce que la peinture cloque à nouveau et que l'assureur refuse de payer deux fois. Le support doit être sec avant toute reprise, ce qui prend plusieurs semaines selon le matériau et la ventilation. Les durées réelles sont détaillées dans Temps de séchage après un dégât des eaux.
6. Tache, cloque ou effondrement : le degré change la suite
- Une tache brune sans cloque. Le support a absorbé l'eau mais tient. Traitement anti-taches et peinture suffisent, l'expertise est souvent évitée sur les petits montants.
- Une peinture qui cloque ou s'écaille. L'eau est passée sous la couche. Il faut gratter jusqu'au support sain, reboucher et appliquer une sous-couche isolante, sinon la tache ressort.
- Un plafond qui s'affaisse ou tombe. La plaque de plâtre est perdue et il y a un risque de chute. Mets la pièce hors d'usage, photographie, et signale l'urgence dans ta déclaration : elle justifie une intervention conservatoire immédiate.
Décris ce degré dans ta déclaration. Un plafond qui menace de tomber n'est pas traité au même rythme qu'une auréole.
7. Faut-il un devis, et qui le demande ?
Oui, et c'est à toi de le fournir. Demande un devis détaillé à un peintre, poste par poste, avec les surfaces. Un devis global sans détail se fait discuter ligne à ligne par l'expert.
Deux devis valent mieux qu'un : ils prouvent le niveau de prix du marché. Si tu réalises les travaux toi-même, l'indemnisation existe mais elle est calculée autrement, comme expliqué dans Indemnisation quand tu fais les travaux toi-même.
8. Si le montant proposé ne suffit pas
Demande le détail du calcul par écrit, notamment le taux de vétusté retenu et la surface prise en compte. Ces deux points concentrent la plupart des écarts. Tu peux ensuite solliciter une contre-expertise, souvent prise en charge par le contrat au titre de la protection juridique. Les règles générales sont sur service-public.fr.
Questions fréquentes
Qui paie la peinture du plafond dans un logement loué ?
Le voisin du dessus doit-il me rembourser directement ?
Combien de temps avant de repeindre ?
La pièce entière est-elle repeinte ?
Revenir aux choix du dossier · Revenir au début du guide